
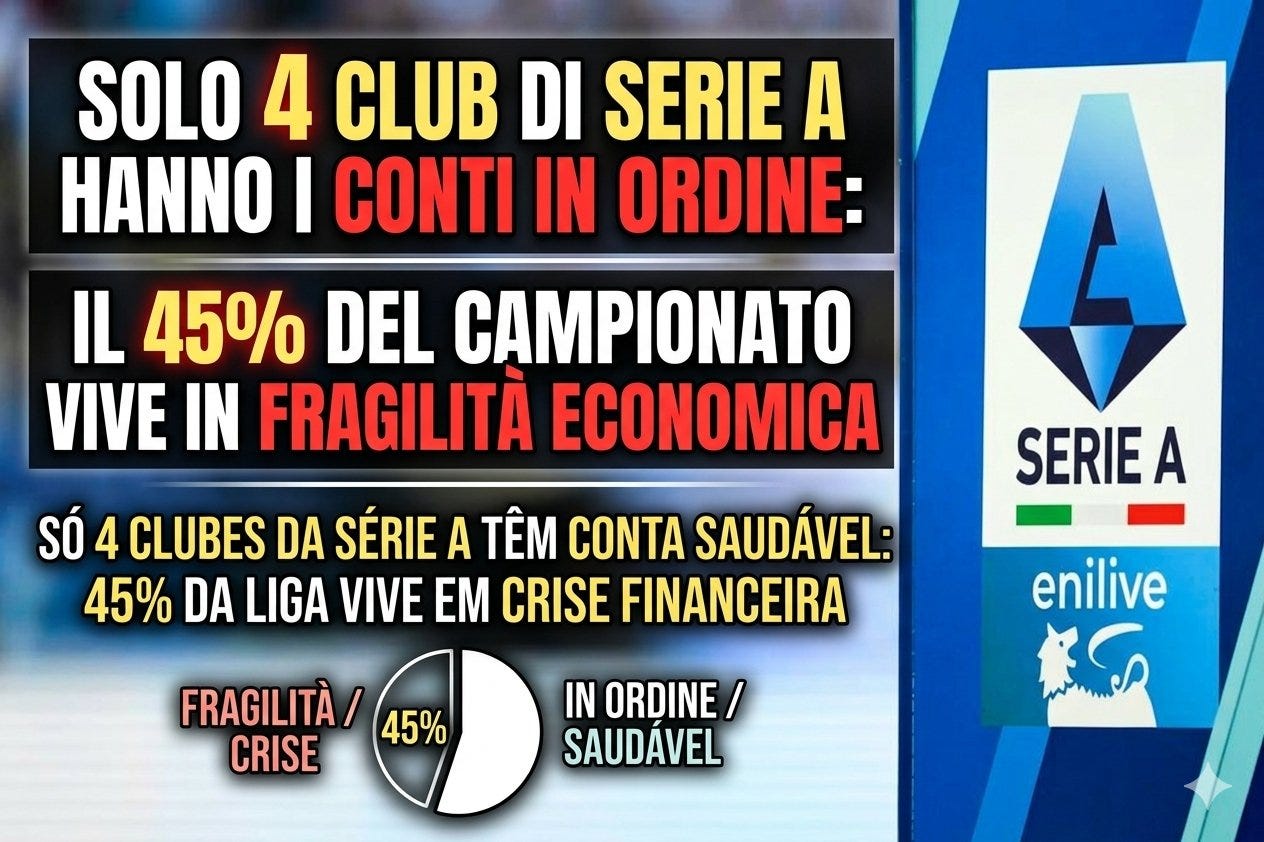
Só 20% dos clubes da Série A da Itália têm uma situação financeira considerada relativamente sólida. É o que mostra a Relação Anual de 2026 da Comissão independente que controla o equilíbrio econômico dos clubes profissionais, presidida por Massimiliano Atelli. O estudo é o mais completo já feito sobre as contas do futebol italiano.
A análise olhou para todos os 20 clubes da Série A. Para ver o lucro e o prejuízo, a Comissão usou o último balanço anual de cada clube. Para ver dívidas e patrimônio, usou os números do dia 31 de março de 2026 que os clubes mandaram. No total, a Comissão analisou 97 balanços entre futebol e basquete, sendo 81 só do futebol masculino profissional.
A Comissão explica que ela não fez um ranking de quem é melhor ou pior. Os clubes aparecem sem nome, de forma anônima. O objetivo é mostrar os modelos diferentes que os times usam para tentar ser competitivos e pagar as contas. E a conclusão é clara: os modelos são muito diferentes e muitos são perigosos.
O EBITDA (que em português significa Lucro Antes de Juros, Impostos, Depreciação e Amortização) mostra o lucro real do dia a dia da empresa. Imagine que você quer saber se uma fábrica de sapatos funciona bem: o EBITDA mede apenas o dinheiro que entra com a venda dos sapatos menos o custo para fabricá-los (como matéria-prima e salários). Ele ignora de propósito os impostos, as dívidas ou o desgaste das máquinas. É usado para ver se a operação da empresa é saudável.
O EBIT (chamado no Brasil de Lucro Operacional) dá um passo além. Ele pega o EBITDA e desconta o valor do desgaste dos bens da empresa (depreciação de máquinas) e as contas parceladas de compras de longo prazo (amortização). No caso do futebol, é aqui que entra o custo dos jogadores contratados. O EBIT mostra o lucro que a empresa gera antes de pagar os impostos do governo e os juros dos empréstimos no banco.
Os 5 grupos da Série A: como os clubes sobrevivem
A Comissão dividiu os 20 clubes da Série A em 5 grupos:
Grupo 1 - Perfil econômico relativamente sólido - 20% (4 clubes): São os clubes mais saudáveis. Eles têm EBITDA e EBIT positivos e lucro no final ou quase no zero a zero. Isso quer dizer que o dinheiro que entra é maior que o dinheiro que sai. Esse equilíbrio pode vir de receitas grandes e variadas, como TV, bilheteria e patrocínio, ou de venda de jogadores bem feita, mas não feita no desespero.
Grupo 2 - Venda de jogadores com peso grande - 10% (2 clubes): São clubes que dependem muito de vender jogador para fechar a conta. Segundo a Comissão, esse modelo pode funcionar, mas só se o clube sempre consegue revelar e vender bem e se controla muito bem o salário dos jogadores.
Grupo 3 - Receita alta, mas tudo gasto com jogadores e dívidas - 25% (5 clubes): São clubes que ganham muito dinheiro, mas gastam tudo. O EBITDA é positivo, ou seja, a operação do dia a dia dá lucro. Mas esse lucro não vira lucro final. Por quê? Porque o salário dos jogadores, a compra de jogadores parcelada (amortização) e os juros de dívidas comem todo o dinheiro. O clube fatura alto, mas não sobra nada.
Grupo 4 - Fragilidade com alguma força para pagar as contas do dia a dia - 25% (5 clubes): São clubes que até conseguem pagar as contas do dia a dia, mas quando conta a compra de jogadores e os juros, ficam no vermelho. Ou são clubes que dependem de vender jogador e que têm receita pequena.
Grupo 5 - Investimento muito alto ou crise econômica - 20% (4 clubes): É o grupo mais crítico. EBITDA negativo, ou seja, o clube gasta mais do que ganha só para funcionar. O custo para manter o time é maior que a receita e o resultado final é negativo. Isso pode ser porque o dono está investindo muito para o time ser competitivo ou porque o modelo do clube não se sustenta sozinho. Ele depende do dono colocar dinheiro todo ano ou de uma venda milagrosa depois.
Se a gente junta o Grupo 4 e o Grupo 5, são 9 clubes em 20, ou 45% da Série A, que estão em fragilidade ou tensão econômica. É quase metade do campeonato. Mais 25% ganha muito, mas gasta tudo com elenco e dívidas. Ou seja, só 30% tem um modelo um pouco mais tranquilo.
O clube ganha no campo, mas perde na conta: EBITDA positivo, prejuízo no final
Os números totais da Série A confirmam os grupos. A mediana do EBITDA é positiva em 26,7 milhões de euros. Mediana quer dizer o clube do meio da lista. Isso mostra que a maioria dos clubes consegue ter lucro na operação básica, antes de pagar a compra dos jogadores.
Mas quando coloca o custo dos jogadores na conta, tudo muda. O EBIT mediano cai para -14,7 milhões de euros negativo. E o resultado final, o lucro líquido mediano, fica negativo em 15,2 milhões de euros.
Isso acontece por causa da amortização, que é como o clube divide o valor que pagou por um jogador nos anos de contrato. Esse custo é o que mais pesa e explica por que o clube que lucra no dia a dia termina no prejuízo.
Outro dado mostra a pressão dos custos. A relação entre custos operacionais e receita total tem mediana de 108,7%. Isso quer dizer que o clube do meio gasta 108% do que ganha só para funcionar. Ele gasta mais do que fatura.
O prejuízo estrutural antes de vender jogador tem mediana negativa de 62,1 milhões de euros. Ou seja, antes de vender alguém, o clube do meio já está perdendo 62 milhões.
É por isso que vender jogador virou parte do negócio. Na mediana, a venda de jogadores representa 20,8% de toda a receita do clube. Para os clubes que mais vendem, o terceiro quartil, esse número sobe para 34,7%. Mais de um terço do dinheiro vem de venda.
A Comissão diz que vender jogador não é ruim por si só. Pode ser algo normal e saudável quando vem de um bom trabalho de olheiros, formação na base e valorização do atleta, e quando acontece todo ano.
Mas vira um problema grande quando o clube PRECISA vender para não quebrar, para pagar conta de luz, para ter dinheiro em caixa ou para pagar uma folha salarial que a receita normal não consegue pagar.
O peso do elenco no dinheiro do clube
Outro dado muito importante é o custo total do elenco. Para calcular, a Comissão somou salário dos jogadores, amortização e perda de valor dos direitos dos jogadores.
Quando compara esse custo total com a receita sem venda de jogadores, a mediana é de 2,35 vezes. Ou seja, o custo do time é 2,35 vezes maior que tudo que o clube ganha sem vender ninguém. É impossível se sustentar assim.
Quando coloca a venda de jogadores na conta, a relação cai para 1,75 vezes. Ainda é muito alto, mas mostra como a venda ajuda a tornar o peso do elenco um pouco mais sustentável depois.
Mas não apaga o problema: salários e parcelas de compra já foram assumidos e são fixos. Só a amortização dos jogadores vale, na mediana, 21,6% de toda a receita.
Patrimônio negativo em 4 clubes
A situação também é crítica na parte de patrimônio e dívidas. O patrimônio líquido mediano, que é o que sobra do clube se pagasse tudo que deve, é de 23,9 milhões de euros.
Mas a diferença entre os clubes é enorme: o menor valor é negativo em 276,5 milhões de euros, enquanto o maior chega a 291 milhões de euros positivos. É uma liga muito desigual.
Quatro clubes em 20 têm patrimônio líquido negativo. Ou seja, devem mais do que valem. Estão falidos no papel.
Para os clubes com patrimônio positivo, a relação dívida sobre patrimônio tem mediana de 2,99 vezes. Isso quer dizer que para cada 1 euro que o clube tem de patrimônio, ele tem quase 3 euros de dívida. É muita dívida.
E ainda tem o problema da pandemia. Segundo a Relação, as contas atuais ainda têm cerca de 1,4 bilhão de euros de prejuízos que foram congelados na época da Covid, de um total de 1,5 bilhão. Esses prejuízos terão que ser pagos até o balanço de 2028, por lei. É uma bomba relógio.
No geral, o que a Comissão mostra é uma Série A muito diferente por dentro. Ao lado de um grupo pequeno de clubes com equilíbrio mais sólido, uma parte grande do campeonato continua dependendo de vender jogador, de o dono colocar dinheiro ou de estruturas de custo muito pesadas para tentar ser competitivo. É um futebol que ganha jogo, mas perde dinheiro.
Solo il 20% dei club di Serie A presenta un profilo economico-finanziario definito «relativamente solido». È uno degli elementi che emergono dalla Relazione Annuale 2026 della Commissione indipendente per la verifica dell’equilibrio economico e finanziario delle società sportive professionistiche, guidata dal presidente Massimiliano Atelli. Lo studio rappresenta l’analisi più completa mai realizzata sui conti del calcio italiano.
L’analisi prende in considerazione tutte le 20 società di Serie A. Per valutare l’andamento economico (utili e perdite), la Commissione ha utilizzato l’ultimo bilancio d’esercizio approvato e disponibile; per gli indicatori patrimoniali e finanziari (debiti e patrimonio), ha analizzato le situazioni intermedie al 31 marzo 2026 depositate dai club. Complessivamente, la simulazione della Commissione riguarda 97 bilanci tra calcio e basket, di cui 81 relativi al calcio professionistico maschile.
La Commissione precisa che l’analisi non rappresenta una graduatoria di merito né una valutazione dei singoli club: le società sono infatti presentate in forma anonima e aggregata. L’obiettivo è individuare le configurazioni economico-finanziarie ricorrenti e mostrare quanto siano differenti i modelli attraverso i quali le squadre cercano di sostenere la propria competitività e pagare i conti. E la conclusione è chiara: i modelli sono molto diversi tra loro e molti risultano rischiosi.
L’EBITDA (Margine Operativo Lordo - MOL) indica il guadagno reale delle attività quotidiane dell’azienda. Immagina di voler sapere se una fabbrica di scarpe funziona bene: l’EBITDA misura solo il denaro che entra dalla vendita delle scarpe meno i costi per produrle (come materie prime e stipendi). Ignora volutamente le tasse, i debiti o l’usura dei macchinari. Serve a capire se la gestione operativa dell’azienda è sana.
L’EBIT (Margine Operativo Netto - MON) fa un passo avanti. Prende l’EBITDA e sottrae il valore dell’usura dei beni aziendali (deprezzamento dei macchinari) e le rate degli acquisti a lungo termine (ammortamenti). Nel caso del calcio, è qui che si inserisce il costo dei cartellini dei giocatori. L’EBIT mostra l’utile che l’azienda genera prima di pagare le tasse allo Stato e gli interessi sui prestiti in banca.
I 5 cluster della Serie A: come sopravvivono i club
La Commissione ha diviso le 20 squadre di Serie A in 5 gruppi (cluster):
Cluster 1 - Profilo economico relativamente solido - 20% (4 club): Sono le società più sane. Presentano EBITDA e EBIT positivi e un risultato finale in utile o vicino al pareggio. Ciò significa che i ricavi superano i costi. Questo equilibrio può derivare da entrate elevate e diversificate (diritti TV, biglietteria, sponsor) o da plusvalenze da calciomercato pianificate e non dettate dall’emergenza.
Cluster 2 - Player trading con peso rilevante - 10% (2 club): Sono club che dipendono fortemente dalla vendita dei calciatori per far quadrare i conti. Secondo la Commissione, questo modello può funzionare, ma solo se la società riesce a valorizzare e vendere costantemente i propri talenti mantenendo un rigido controllo sul monte ingaggi.
Cluster 3 - Fatturato elevato, ma tutto assorbito da rosa e debiti - 25% (5 club): Sono club che generano ricavi altissimi, ma spendono tutto. L’EBITDA è positivo (la gestione operativa quotidiana produce ricchezza), ma questo margine svanisce prima del risultato finale. Il motivo? Stipendi dei calciatori, ammortamenti dei cartellini e interessi sui debiti prosciugano ogni risorsa. Il club incassa molto, ma non avanza nulla.
Cluster 4 - Fragilità strutturale con parziale tenuta operativa - 25% (5 club): Sono società che riescono a coprire i costi vivi della gestione quotidiana, ma quando si calcolano gli ammortamenti del mercato e gli oneri finanziari scivolano in perdita. In alternativa, sono club con ricavi strutturali ridotti che dipendono fortemente dal player trading.
Cluster 5 - Investimenti massicci o crisi economica - 20% (4 club): È la fascia più critica. Presenta un EBITDA negativo, il che significa che il club spende più di quanto incassa solo per l’attività ordinaria. I costi per mantenere la squadra superano i ricavi operativi e il risultato finale è in profondo rosso. Questo può dipendere da forti investimenti della proprietà per aumentare la competitività o da un modello di business insostenibile, legato alla necessità di continui aumenti di capitale o plusvalenze miracolose.
Sommando il Cluster 4 e il Cluster 5, emergono 9 club su 20 (il 45% della Serie A) in una situazione di fragilità o tensione economica: quasi metà del campionato. Se si aggiunge il 25% di club che fattura molto ma spende tutto per la rosa e i debiti, si nota che solo il 30% del torneo adotta un modello finanziario più sereno.
La squadra vince in campo ma perde in bilancio: EBITDA positivo, perdita finale
I dati aggregati della Serie A confermano la divisione in cluster. La mediana dell’EBITDA è positiva e pari a 26,7 milioni di euro. Il valore mediano indica la situazione del club al centro della classifica. Questo dimostra che la maggior parte delle società genera un margine positivo dalla gestione operativa di base, prima delle spese legate ai cartellini.
Tuttavia, quando si inseriscono nel calcolo i costi della rosa, il panorama cambia radicalmente. L’EBIT mediano scende a -14,7 milioni di euro, mentre il risultato netto finale (l’utile o la perdita) registra una mediana negativa di 15,2 milioni di euro.
Questo crollo è dovuto principalmente agli ammortamenti, ovvero la ripartizione del costo d’acquisto di un giocatore sugli anni di contratto. Questa voce è quella che pesa maggiormente e spiega perché club operativamente attivi terminino l’anno in perdita.
Un altro indicatore evidenzia la pressione dei costi: il rapporto tra costi operativi e ricavi totali ha una mediana del 108,7%. Significa che il club mediano spende il 108% di ciò che incassa solo per funzionare corrente. Il deficit strutturale prima del calciomercato mostra una mediana negativa di 62,1... milioni di euro. In altri termini, prima ancora di vendere i propri giocatori, il club di metà classifica è già in perdita di 62 milioni.
È per questo motivo che il player trading è diventato parte integrante del business. Nella mediana, la vendita dei calciatori rappresenta o contribuisce al 20,8% dei ricavi totali. Per i club che vendono di più (il terzo quartile), questo valore sale al 34,7%: più di un terzo delle entrate arriva dal mercato.
La Commissione specifica che la cessione dei calciatori non è un elemento negativo in sé. Può essere una strategia fisiologica e virtuosa se deriva da un buon lavoro di scouting, dallo sviluppo del settore giovanile e dalla valorizzazione degli atleti. Diventa invece un problema grave quando la vendita si trasforma in una necessità assoluta per garantire la continuità aziendale, pagare le spese correnti, assicurare la liquidità o coprire un monte ingaggi sproporzionato rispetto ai ricavi caratteristici.
Il peso della rosa sulle risorse del club
Un altro dato cruciale è il costo totale della rosa. Per calcolarlo, la Commissione ha sommato i salari dei tesserati, gli ammortamenti e le svalutazioni dei diritti alle prestazioni dei calciatori.
Confrontando questo costo totale con i ricavi al netto del player trading, la mediana è pari a 2,35 volte. In pratica, il costo della squadra è più del doppio rispetto a tutto ciò che il club incassa senza vendere i propri pezzi pregiati. Una struttura finanziariamente insostenibile nel lungo periodo.
Inserendo le plusvalenze nel calcolo, il rapporto scende a 1,75 volte. Resta un valore molto elevato, ma dimostra come il calciomercato aiuti a mitigare l’impatto della rosa. Tuttavia, questo non cancella il problema strutturale: gli stipendi e le rate d’acquisto sono impegni fissi già assunti. Solo gli ammortamenti dei calciatori valgono, nella mediana, il 21,6% dei ricavi complessivi.
Patrimonio netto negativo per 4 club
La situazione si presenta critica anche sul fronte patrimoniale e dell’indebitamento. Il patrimonio netto mediano (ciò che resterebbe al club se pagasse tutti i debiti) è di 23,9 milioni di euro.
Tuttavia, la disparità tra le società è enorme: si passa da un valore minimo negativo di 276,5 milioni di euro a un massimo positivo di 291 milioni di euro. Una fotografia che ritrae una lega fortemente disomogenea.
Quattro club su 20 presentano un patrimonio netto negativo. Dal punto di vista contabile, queste società evidenziano un deficit patrimoniale, avendo più debiti che attività.
Per i club con patrimonio positivo, il rapporto tra indebitamento finanziario netto e patrimonio netto ha una mediana di 2,99 volte. Significa che per ogni euro di patrimonio, il club ha quasi 3 euro di debito. Un livello di leva finanziaria decisamente elevato.
A gravare sul futuro gravita anche l’eredità della pandemia. Secondo la Relazione, i bilanci attuali risentono ancora di circa 1,4 miliardi di euro di perdite residue legate al periodo Covid (su un totale iniziale di 1,5 miliardi), i cui ammortamenti sono stati sospesi per legge. Queste perdite dovranno essere ripianate entro il bilancio 2028. Una vera e propria bomba a orologeria finanziaria.
In conclusione, la Commissione fotografa una Serie A profondamente spaccata. Accanto a un ristretto gruppo di club che ha raggiunto una stabilità solida, una larga fetta del campionato continua a navigare in acque agitate, dipendendo dal player trading, dalle risorse degli azionisti o da strutture di costo eccessivamente pesanti nel tentativo di rimanere competitivi. È un calcio che spesso vince sul campo, ma perde nei bilanci.


0 Comentários
Deixe o seu comentário ou sugestão. Sua opinião é importante.